

「ペアローンで家を買ったのに、離婚することになった」
そんなとき、多くの方が悩むのが、
「住宅ローンはどうなるのか」
「どちらか一方が住み続けることはできるのか」
「家を売ったほうがいいのか」
という問題です。
ペアローンは、夫婦それぞれが住宅ローンを組む仕組みのため、離婚してもローン契約が自動的に解消されるわけではありません。
そのため、離婚時には「住宅ローン」「不動産の名義」「財産分与」をそれぞれ整理する必要があります。
この記事では、横浜でペアローン中に離婚することになった場合に考えられる、売却・ローンの1本化・どちらかが住み続ける方法について、不動産実務の視点からわかりやすく解説します。
ペアローン離婚で問題になりやすい理由
ペアローン中の離婚が難しいのは、「住宅ローン」「不動産の名義」「夫婦間の取り決め」がそれぞれ別の問題だからです。
ペアローンとは、一般的に夫婦それぞれが住宅ローンの契約者となり、同じ住宅について2本のローンを組む方法です。
たとえば、
- 夫:2,000万円
- 妻:1,500万円
というように、それぞれが住宅ローンを契約します。
金融機関や商品によって仕組みは異なりますが、お互いが相手方の住宅ローンの連帯保証人となるタイプもあります。
知っておきたいポイント|ペアローンの基本
🔷 夫婦それぞれが住宅ローンの契約者になる
🔷 住宅ローンは2本に分かれている
🔷 不動産は夫婦の共有名義となるケースが一般的
🔷 金融機関・商品によっては互いに連帯保証人になる
🔷 離婚しても住宅ローン契約は自動的には変更・解消されない
特に注意したいのは、離婚届を提出したからといって、住宅ローンの契約内容まで変わるわけではないという点です。
夫婦間で、
「これからは夫がローンを払う」
「家には妻が住む」
と決めたとしても、それだけで金融機関との契約上の債務者や保証人が変更されるわけではありません。
| 問題 | 注意点 |
| 住宅ローン | 離婚しても契約はそのまま残る |
| 共有名義 | 原則として一方だけの判断で家全体を売却できない |
| 連帯保証 | 金融機関の承諾なしに外れることはできない |
| 夫婦間の取り決め | 金融機関とのローン契約とは別に考える必要がある |
さらに離婚後は、お互いに連絡を取りにくくなったり、売却や名義変更について意見が合わなくなったりすることもあります。
そのため、離婚が決まったら、住宅ローンと不動産の整理は後回しにせず、早い段階から進めていくことが大切です。
ペアローン離婚の主な3つの選択肢
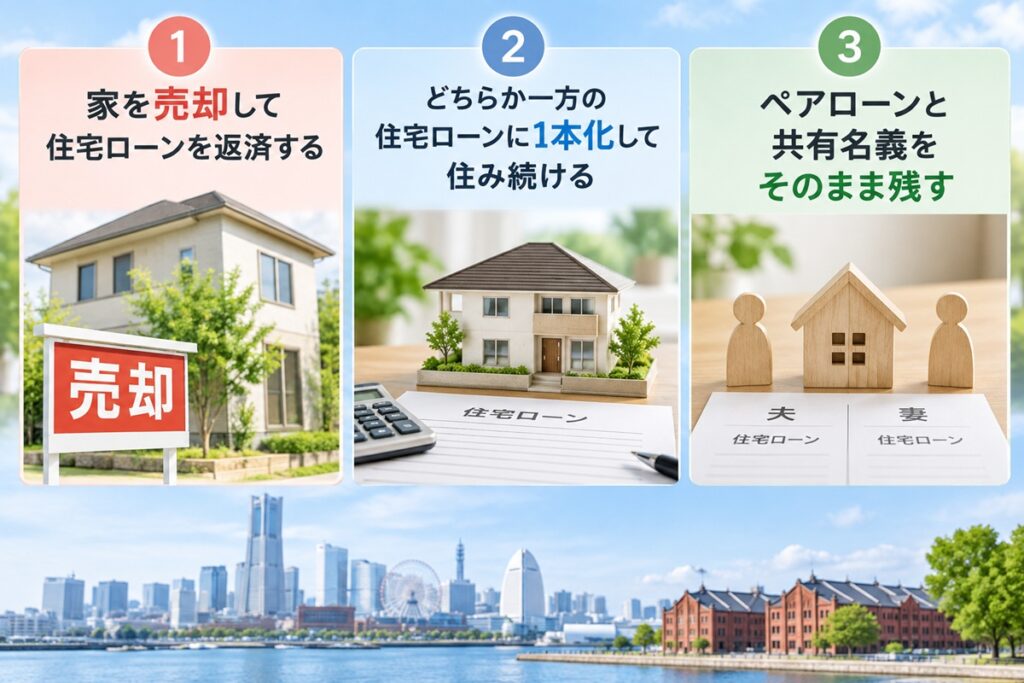
ペアローン中に離婚する場合、主な選択肢は次の3つです。
- 家を売却して住宅ローンを返済する
- どちらか一方の住宅ローンに1本化して住み続ける
- ペアローンと共有名義をそのまま残す
どの方法が合うかは、住宅ローンの残高や現在の家の価値、夫婦それぞれの収入、今後どちらが住み続けたいのかなどによって変わります。
| 選択肢 | メリット | 注意点 |
| ① 売却する | 住宅ローンや共有関係を整理しやすい | 売却代金でローンを完済できない場合がある |
| ② 1本化して住み続ける | 今の家に住み続けられる | 金融機関の審査が必要 |
| ③ 現状のまま維持する | すぐに大きな手続きをしなくて済む | 離婚後も住宅ローンや共有関係が続く |
離婚後の住宅ローンや共有関係をできるだけ残したくない場合は、家を売却して住宅ローンを完済する方法が、比較的整理しやすい選択肢です。
一方で、「子どもの学校を変えたくない」「今の家に住み続けたい」といった事情がある場合には、住宅ローンの1本化を検討することになります。
ただし、1本化には金融機関の審査が必要です。
また、すぐに売却や1本化ができない場合には、ペアローンと共有名義を残したままにするケースもありますが、将来のトラブルにつながる可能性があるため注意が必要です。
まず確認したいのは、
「夫婦それぞれの住宅ローン残高はいくらか」
そして、
「今、家を売ったらいくらくらいになりそうか」
という2点です。
この2つが分かると、売却できるのか、1本化を検討できそうなのかといった今後の方向性が見えやすくなります。
離婚時の住宅相談では、「とりあえず今のままで」「しばらく相手がローンを払うから大丈夫」と、そのままにしてしまうケースもあります。
ただ、数年後に売却したくなったときや、どちらかの収入・生活状況が変わったときに、話し合いが難しくなることがあります。
今すぐ結論を出せなくても、まずはローン残高と現在の家の価格を確認して、どんな選択肢があるのか把握しておくことが大切です。
ペアローンを1本化する方法|審査の現実と注意点

離婚後もどちらか一方が家に住み続けたい場合に検討されるのが、ペアローンを整理して、住み続ける側の単独ローンにする方法です。
たとえば妻が住み続ける場合、夫婦それぞれの住宅ローンをそのまま残すのではなく、妻だけの住宅ローンにまとめられないか金融機関へ相談します。
ただし、これは単純に「夫名義のローンを妻名義に変更する」という手続きではありません。
現在借りている金融機関で対応できる場合もあれば、別の金融機関への借り換えによって住宅ローンを整理するケースもあります。
1本化を検討するときの一般的な流れ
1.現在の住宅ローンを借りている金融機関に相談する
2.住み続ける側の収入や借入状況などについて審査を受ける
3.現在のペアローンをどのように整理できるか確認する
4.必要に応じて他の金融機関への借り換えも検討する
5.金融機関の承諾を得ながら、住宅ローンと不動産名義を整理する
6.必要に応じて司法書士へ依頼し、財産分与などによる所有権移転登記を行う
実際の進め方は金融機関や契約内容によって異なります。
そのため、先に不動産の名義だけを変更するのではなく、まず住宅ローンを借りている金融機関へ相談することが重要です。
1本化の審査では何を見られる?
住み続ける側が一人で住宅ローンを返済していくことになるため、金融機関では一般的に、
- 年収
- 勤続年数や勤務先
- 年齢
- 他の借入れ
- 返済負担率
- 信用情報
- 物件の担保評価
などを確認します。
審査基準は金融機関によって異なるため、「年収の何%以内なら必ず通る」と一概にはいえません。
また、そもそもペアローンを利用した理由が「一人の収入では希望する借入額に届かなかったから」というケースでは、離婚後に一人ですべての住宅ローンを引き受けることが難しい場合もあります。
1本化が難しい場合には、売却も含めて他の方法を検討する必要があります。
離婚にともなって不動産の持分を移したい場合でも、住宅ローンが残っているうちは自己判断で名義変更を進めないようにしましょう。
ローン契約の内容によっては、所有者の変更について金融機関への届出や承諾が必要になることがあります。
住宅ローンと不動産名義はセットで考え、まず金融機関に確認することが大切です。
住宅ローン残債がある状態で家を売却する方法については、こちらの記事も参考にしてください。
【横浜】住宅ローンが残っていても家は売れる?流れ・注意点・できないケースを解説
「住宅ローンが残っているけれど、今の家を売ることはできる?」「売却代金でローンを完済できない場合どうなるの?」 住み替えや生活環境の変化で家を売却しようとしたと…
 マンションPro リアルスクエア株式会社

ペアローン離婚で妻が住み続けることはできる?

「子どもの学校を変えたくない」
「今の生活環境を変えたくない」
「できればこの家に住み続けたい」
こうした理由から、離婚後も妻がそのまま家に住み続けたいというケースがあります。
妻が住み続けること自体は可能ですが、問題になるのは、
「誰が住むか」ではなく、「住宅ローンと不動産名義をどう整理するか」
という点です。
理想的なのは、
- 妻が返済できる単独ローンへ整理する
- 夫の住宅ローンや保証関係を整理する
- 不動産を妻の単独名義にする
という状態です。
ただし、前章でお伝えしたように、住宅ローンの1本化には金融機関の審査が必要です。
審査が通らず、ペアローンを残したまま妻と子どもが住み続けるケースもあります。
たとえば、
「妻と子どもが家に住み、元夫もこれまでどおり自分の住宅ローンを返済する」
という形です。
この場合、離婚後も元夫婦の間に住宅ローンや共有名義の関係が残ります。
夫婦間で「夫がローンを払い、妻と子どもが住む」と決めても、金融機関との住宅ローン契約が自動的に変更されるわけではありません。
また、住宅ローンは本人の居住を前提としている商品も多いため、債務者が家を出る場合には金融機関への届出や相談が必要になることがあります。
「返済を続けていれば問題ない」と自己判断せず、必ず契約内容を確認しましょう。
妻が住み続ける場合に確認したいこと
・妻単独の住宅ローンへ変更・借り換えできるか
・夫の住宅ローンや連帯保証関係を整理できるか
・不動産を妻単独名義にできるか
・財産分与をどのようにするか
・住宅ローンの返済を誰が負担するか
・養育費などとの関係をどう整理するか
・固定資産税・管理費・修繕積立金などを誰が負担するか
こうした内容は、離婚協議書や、必要に応じて公正証書などに整理しておくことも検討しましょう。
共有名義の不動産をめぐる問題については、こちらの記事も参考にしてください。
【横浜】共有名義の不動産が売れない理由と解決方法|放置すると損します
共有名義の不動産は、いざ売ろうとするとスムーズに進まないケースが少なくありません。「離婚後も名義がそのまま」「相続で兄弟と共有になっている」「共有者と連絡が取…

ペアローン離婚で家を売却する場合
住宅ローンの1本化が難しい場合や、離婚後に住宅ローンや共有名義の関係を残したくない場合は、家を売却する方法があります。
売却を考えるときに、まず確認したいのが、
「住宅ローンはいくら残っているのか」
そして、
「今の家はいくらくらいで売れそうなのか」
という2点です。
たとえば、
- 夫のローン残高:1,800万円
- 妻のローン残高:1,200万円
- 合計残高:3,000万円
だったとします。
この家が3,500万円程度で売却できれば、仲介手数料や登記費用などの諸費用を差し引いても、住宅ローンを完済できる可能性があります。
一方で、2,500万円程度でしか売却できない場合は、売却代金だけでは住宅ローンを完済できません。
この違いはとても重要です。
アンダーローンとオーバーローン
一般に、
売却価格が住宅ローン残高を上回る状態を「アンダーローン」
売却価格が住宅ローン残高を下回る状態を「オーバーローン」
といいます。
ただし、実際に売却できるかどうかは、単純に売却価格とローン残高だけを比べればよいわけではありません。
仲介手数料や抵当権抹消費用など、売却時にはさまざまな諸費用がかかるため、「売却後に実際いくら手元に残るのか」まで確認することが大切です。
売却価格がローン残高を上回っていても、諸費用を差し引くと完済資金が足りないケースがあります。
そのため、査定額を見るときは「いくらで売れそうか」だけでなく、売却後の手取り額まで含めて確認するのがおすすめです。
家を売却して住宅ローンを完済できれば、離婚後も住宅ローンや共有名義の関係を残さずに済むため、比較的整理しやすい方法です。
一方で、売却しても住宅ローンが残る場合には、次に「オーバーローンのときにどうするか」を考える必要があります。
ペアローン離婚でオーバーローンの場合|任意売却という選択肢

家を売却しても住宅ローンを完済できない「オーバーローン」の場合は、まず不足する金額を自己資金などで補えるかを確認します。
たとえば、
- 住宅ローン残高:3,000万円
- 売却後に返済へ充てられる金額:2,900万円
という場合、差額の100万円を自己資金で用意できれば、通常の売却を進められる可能性があります。
一方で、不足額が大きく、自己資金で補うことが難しい場合には、金融機関へ相談したうえで任意売却を検討するケースがあります。
任意売却とは、住宅ローンを完済できない状態でも、金融機関などの債権者から同意を得て不動産を売却する方法です。
オーバーローンの場合に考えられる方法
| 状況 | 検討する方法 |
| 売却代金などで住宅ローンを完済できる | 通常売却 |
| 不足額が少なく自己資金で補える | 自己資金を補填して通常売却 |
| 不足額を自己資金で用意することが難しい | 金融機関へ相談・任意売却を検討 |
| すでに返済が厳しくなっている | できるだけ早く金融機関や専門家へ相談 |
任意売却では、通常の不動産売買に近い形で市場に物件を出して売却します。
ただし、任意売却をしたからといって、住宅ローンの残債が自動的になくなるわけではありません。
売却後にもローンが残る場合は、その返済方法について金融機関や債権回収会社などと相談していくことになります。
また、任意売却には債権者の同意が必要なため、希望すれば必ず利用できるというものではありません。
「返済できなくなってから考えればいい」と先送りすると、選べる方法が少なくなることがあります。
オーバーローンで売却が難しそうな場合や、今後の返済に不安がある場合は、滞納する前の段階で金融機関や不動産会社などに相談することが大切です。
任意売却については、こちらの記事で詳しく解説しています。
横浜で住宅ローン返済に悩んだら|任意売却で競売を避ける方法と相談の流れ
住宅ローンの返済が苦しくなってきた。 滞納が続き、「このままでは競売になってしまうかもしれない」と不安を抱える方も、横浜では少なくありません。 「任意売却」とい…

ペアローン離婚では不動産の名義変更にも注意
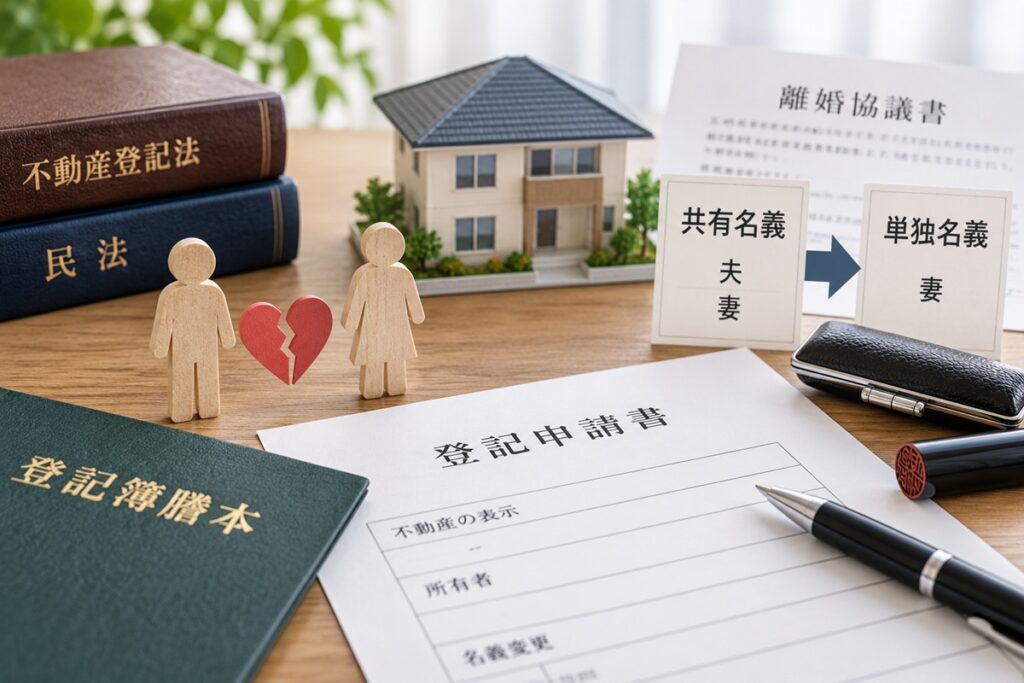
ペアローンで購入した住宅は、夫婦の共有名義になっているケースが一般的です。
離婚にともなって、どちらか一方が相手の持分を取得する場合には、財産分与などによる所有権移転登記が必要になることがあります。
ただし、ここで注意したいのが、
「離婚するから、先に不動産の名義だけ変えてしまおう」と進めないことです。
住宅ローンが残っている不動産には、通常、金融機関の抵当権が設定されています。
また、住宅ローンの契約内容によっては、所有者を変更する場合に金融機関への届出や承諾が必要になることがあります。
そのため、名義変更を考えている場合は、まず住宅ローンを借りている金融機関へ相談し、
- 住宅ローンをどのように整理するのか
- 不動産の名義を変更できるのか
- どのタイミングで登記を行うのか
を確認しておくことが大切です。
登記手続きについては、司法書士への相談も検討しましょう。
離婚時の不動産整理では、「住宅ローンの名義」と「不動産の名義」は別ものです。
不動産を妻または夫の単独名義に変更しても、それだけで住宅ローンの債務者や連帯保証人が自動的に変わるわけではありません。
ローンと登記を別々に考えず、金融機関への確認とあわせて進めることが重要です。
ペアローン離婚でまず確認したいこと
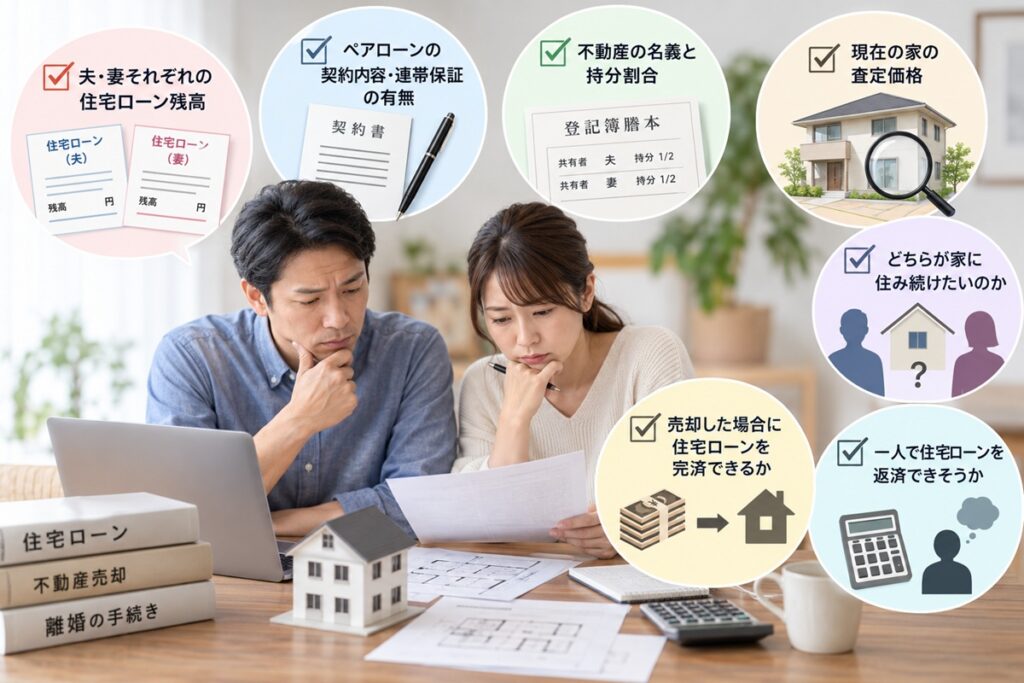
離婚の話し合いでは、決めなければならないことが多く、住宅ローンや不動産のことまで一度に考えるのは大変です。
ただし、ペアローンや共有名義の問題を後回しにすると、あとから売却や名義変更をしようとしたときに、手続きが複雑になることがあります。
まずは、次の7項目を確認しておきましょう。
✅ チェックポイント|まず確認したい7項目
□ 夫・妻それぞれの住宅ローン残高
□ ペアローンの契約内容・連帯保証の有無
□ 不動産の名義と持分割合
□ 現在の家の査定価格
□ どちらが家に住み続けたいのか
□ 一人で住宅ローンを返済できそうか
□ 売却した場合に住宅ローンを完済できるか
なかでも最初に確認したいのが、
「住宅ローンはいくら残っているのか」
そして、
「今の家はいくらくらいで売れそうなのか」
という2点です。
この2つが分かると、
- 売却できそうか
- オーバーローンになりそうか
- どちらか一方が住み続ける方法を検討できそうか
といった今後の方向性が見えやすくなります。
離婚時の住宅問題は、感情だけで決めるのではなく、まず数字と契約内容を確認して選択肢を整理することが大切です。
よくある質問
-
離婚してからペアローンの手続きを始めても大丈夫ですか?
-
できれば、離婚協議と並行して早めに進めることをおすすめします。
離婚後になると、元配偶者と連絡が取りにくくなったり、売却や名義変更に必要な協力を得にくくなったりすることがあります。
まず金融機関に相談し、家を売るのか、どちらかが住み続けるのか、住宅ローンを1本化できるのかなどを整理したうえで、夫婦間の取り決めを離婚協議書や必要に応じて公正証書などに残しておくと安心です。
-
ペアローンの連帯保証から外れることはできますか?
-
金融機関や住宅ローン商品によって契約内容は異なりますが、連帯保証人になっている場合、離婚しただけで自動的に連帯保証から外れることはできません。
連帯保証を外すには、金融機関の承諾が必要です。
住み続ける側が単独で住宅ローンを組み直したり、別の金融機関へ借り換えたりすることで、保証関係を整理できる場合もあります。
それが難しい場合には、家を売却して住宅ローンを完済する方法も検討することになります。
-
妻だけが住み続け、夫が住宅ローンを払うことはできますか?
-
夫婦間でそのように取り決めること自体は考えられますが、注意が必要です。
夫が家を出ても、夫名義の住宅ローンが残っていれば、金融機関との契約関係は続きます。
また、住宅ローンは本人の居住を前提としている商品も多いため、夫が転居する場合の取り扱いについて、金融機関への確認が必要になることがあります。
「返済を続けていれば大丈夫」と自己判断せず、事前に金融機関へ相談しましょう。
まとめ|ペアローン離婚は早めに整理を始めることが大切

ペアローン中に離婚する場合は、「どちらが家に住むか」だけではなく、住宅ローン・不動産名義・夫婦間の取り決めをそれぞれ整理する必要があります。
主な選択肢は、
- 家を売却して住宅ローンを返済する
- どちらか一方の単独ローンに1本化して住み続ける
- ペアローンや共有名義をそのまま残す
という3つです。
ただし、1本化には金融機関の審査が必要で、売却する場合も、住宅ローン残高と現在の家の価格によって進め方が変わります。
離婚時の住宅問題では、まず次の2つを確認してみてください。
「住宅ローンはいくら残っているのか」
「今の家はいくらくらいで売れそうなのか」
この2つが分かるだけでも、売却できそうなのか、1本化を検討できそうなのか、オーバーローンへの対応が必要なのかといった方向性が見えやすくなります。
離婚の話し合いは精神的な負担も大きく、不動産や住宅ローンのことまで一度に決めるのは簡単ではありません。
だからこそ、後回しにしすぎず、まだ売却すると決めていない段階でも、現在の状況を整理しておくことが大切です。
横浜でペアローン中の住宅についてお悩みの場合は、売却価格の確認や、今後どのような選択肢が考えられるのかという段階からご相談いただけます。
これからの生活に合った方法を、一緒に整理していきましょう。
横浜で、夫婦で不動産会社を運営しています。
不動産コンサルティングマスター・
賃貸不動産経営管理士・FP1級在籍
不動産のことから資産運用のことまで
幅広くサポートしています。
「まだ何も決まっていない」
という段階でも大丈夫です。
お気軽にご相談ください


