

「転勤になった。でも、住宅ローンが残っている家を売るのはまだ考えたくない。賃貸に出すことはできる?」
「銀行に言わずに貸したら、ばれるの? ばれたらどうなる?」
住宅ローン返済中の自宅を賃貸に出せるかどうかは、実は一律には決まりません。
借入時の契約内容や、転勤・介護などの事情、賃貸する期間、金融機関の判断によって扱いが変わります。
大切なのは、「違法かどうか」だけで判断せず、住宅ローンの契約条件に合っているかを確認することです。
無断で賃貸を始めると、金融機関との契約上の問題につながるおそれがあります。
この記事では、住宅ローン返済中の家を賃貸に出す場合の考え方や、いわゆる「黙認」はあるのか、無断で進めるリスク、銀行への相談方法まで、不動産実務の視点からわかりやすく解説します。
住宅ローン返済中に賃貸に出すことはできる?

結論からいうと、住宅ローン返済中の自宅を賃貸に出せるかどうかは、一律には決まりません。
住宅ローンは、基本的に本人や家族が住むための住宅を取得することを前提としたローンです。
そのため、住宅ローンを利用している家を第三者へ貸す場合は、借入先の金融機関へ確認する必要があります。
特に注意したいのは、「賃貸に出すこと自体が違法かどうか」と「住宅ローンの契約上、問題がないか」は別の話だということです。
住宅ローン返済中の家を貸したからといって、直ちに法律違反や犯罪になるわけではありません。
一方で、金融機関に無断で第三者へ賃貸すると、契約上の居住要件や届出義務などに抵触し、契約違反と判断される可能性があります。
知っておきたいポイント
住宅ローンは「自分や家族が住む家」を前提とした商品です。
そのため、第三者へ賃貸する場合は、
・そのまま住宅ローンを継続できるのか
・一時的な賃貸として認められるのか
・条件変更や別のローンへの切り替えが必要なのか
などを、借入先の金融機関に確認することが大切です。
たとえば、転勤や長期出張、介護、療養など、やむを得ない事情で一時的に自宅を離れるケースもあります。
このような場合は、金融機関へ事情を説明することで、一定期間の賃貸について相談できることがあります。
ただし、対応は金融機関や住宅ローンの商品、契約内容、賃貸予定期間、返済状況などによって異なります。
反対に、金融機関へ何も伝えずに賃貸を始めた場合は、後から居住状況について確認を求められたり、契約内容の見直しを求められたりする可能性があります。
契約内容や事情によっては、是正を求められたり、ローン条件の変更や別のローンへの切り替えを求められたりする可能性があります。
さらに、契約違反の内容や契約条項によっては、期限の利益を失い、住宅ローン残債の一括返済を求められる可能性もあります。
| ケース | 考え方 |
| 転勤などで一時的に自宅を離れる | 金融機関へ事前に相談 |
| 第三者へ長期間貸す予定 | 条件変更やローンの見直しが必要になる場合あり |
| 金融機関に無断で賃貸する | 契約上の問題になる可能性あり |
| 金融機関へ相談し必要な手続きを行う | 回答・条件に沿って進める |
「違法ではないから貸しても大丈夫」と自己判断するのではなく、まず住宅ローンの契約内容を確認し、借入先へ相談することが重要です。
「転勤の間だけ貸したい」「親の介護でしばらく家を空けることになった」など、賃貸を考える理由はさまざまです。
大切なのは、賃貸募集を始めてから金融機関に相談するのではなく、できるだけ早い段階で借入先に事情を伝えておくことです。
住宅ローン中の無断賃貸はばれる?金融機関に知られるきっかけ

金融機関に伝えずに賃貸へ出しても、「ずっと分からない」とは限りません。
ただし、「この手続きをすると必ず銀行にばれる」という単純な仕組みがあるわけではありません。
金融機関ごとに確認方法や対応は異なり、住所変更や各種手続き、契約内容の確認などをきっかけに、居住状況について確認を求められることがあります。
知っておきたいポイント
無断賃貸で問題になるのは、「どうやってばれるか」よりも、住宅ローンの契約条件に合わない状態をそのまま続けることです。
たとえば、
・転居に伴う住所変更の届出
・借り換えや条件変更などの手続き
・金融機関からの契約内容や居住状況の確認
・マンションで賃貸を始める際の管理規約上の届出
などを通じて、現在の居住状況を確認する必要が生じることがあります。
特に転勤などで自宅を離れる場合は、住宅ローンの返済先となっている金融機関へ住所変更の届出が必要になることがあります。
このとき、「なぜ住所が変わったのか」「自宅は現在どのように使用しているのか」などを確認される可能性もあります。
また、マンションを賃貸に出す場合は、管理規約や使用細則によって、所有者の住所変更や入居者に関する届出が必要になるケースがあります。
ただし、こうした手続きがあるからといって、管理会社や行政機関から自動的に住宅ローンの金融機関へ情報が伝わるとは限りません。
「どうすればばれないか」を考えるよりも、金融機関へ確認したうえで賃貸できる状態を整えることが大切です。
「確定申告をすると銀行にばれる」は本当?
インターネット上では、
「家賃収入を確定申告すると銀行にばれる」
という情報を見かけることがあります。
しかし、家賃収入を申告したからといって、税務署から住宅ローンを借りている金融機関へ、その情報が通常自動的に共有されるというわけではありません。
一方で、家賃収入が発生した場合は、所得の状況に応じて適切に確定申告を行う必要があります。
つまり、
住宅ローンの問題と税金の問題は、分けて考える必要があります。
「銀行に知られたくないから申告しない」という判断をすると、今度は税務上の問題につながるおそれがあります。
⚠️ 注意
「ばれなければ大丈夫」と考えて無断で賃貸を続けるのはおすすめできません。
後から金融機関に事情を説明するよりも、賃貸を始める前に相談し、必要な手続きや条件を確認しておく方が、将来のトラブルを避けやすくなります。
住宅ローン返済中の自宅を貸したい事情があるなら、まず確認したいのは「銀行にばれるか」ではなく、「今の住宅ローンのまま賃貸できるのか」です。
住宅ローン中の賃貸を金融機関が認めることはある?

転勤などのやむを得ない事情がある場合、金融機関が一定期間の賃貸を認めることはあります。
ただし、これは「黙って貸していても見逃してもらえる」という意味ではありません。
住宅ローンは自己居住を前提とする商品が多いため、第三者へ貸したい場合は、まず借入先の金融機関へ事情を説明し、賃貸が可能かどうかを確認する必要があります。
知っておきたいポイント
一時的な賃貸について相談しやすい事情としては、
・転勤や長期出張
・親の介護
・療養
・家族の事情による一時的な転居
などがあります。
ただし、実際の対応は金融機関・住宅ローンの商品・契約内容・賃貸期間・返済状況などによって異なります。
インターネットでは「銀行が黙認してくれることがある」といった情報を見かけますが、「黙認されるかもしれないから、先に貸してしまおう」と考えるのはおすすめできません。
ここでいう「黙認」は、金融機関から正式に賃貸を認められたことと同じではありません。
金融機関によっては、そのまま住宅ローンを継続できる場合もあれば、条件変更や別のローンへの切り替えを求められる場合もあります。
また、賃貸期間や転居理由について確認され、必要な書類の提出を求められることもあります。
| 状況 | 金融機関の対応として考えられる例 |
| 転勤などで一時的に家を離れる | 一定期間の賃貸について相談できる場合がある |
| 長期間、第三者へ貸す予定 | 条件変更やローンの見直しを求められる場合がある |
| 金融機関へ無断で賃貸している | 契約内容の確認や是正を求められる可能性がある |
| 返済にも問題が生じている | より厳しい対応となる可能性がある |
大切なのは、「黙認してくれる銀行を探す」ことではなく、今借りている金融機関に自分の事情をきちんと伝えることです。
📌 ここが大切です
「転勤の間だけ貸したい」「数年後には自宅へ戻る予定」といったケースでは、最初から売却を選ばず、一時的な賃貸を検討したい方もいらっしゃいます。
ただし、住宅ローンを継続したまま賃貸できるかどうかは、不動産会社だけで判断できるものではありません。賃貸募集を始める前に、借入先の金融機関へ事情を説明し、必要な手続きや条件を確認しておきましょう。
金融機関に相談するときに確認しておきたいこと
金融機関へ相談する際は、「賃貸してもいいですか?」だけでなく、次のような点まで確認しておくと安心です。
- 住宅ローン契約書・金銭消費貸借契約証書・ローン規定に、居住要件や届出に関する定めがあるか
- 今の住宅ローンを継続したまま賃貸できるか
- 賃貸できる期間に制限があるか
- 条件変更やローンの切り替えが必要か
- 転居後の住所変更など、必要な届出はあるか
- 提出が必要な書類はあるか
- 火災保険・地震保険について、使用状況や入居者の変更に伴う届出、補償内容の見直しが必要か
- 金融機関からの回答を、書面やメールなどで残せるか
口頭だけで話を終わらせず、可能であれば金融機関の回答や条件を記録として残しておくことも大切です。
金融機関へ相談する際は、たとえば次のように伝えると状況を説明しやすくなります。
📞 金融機関への相談例
「転勤のため、○年○月から○年○月頃まで自宅を離れる予定です。住宅ローンを返済したまま、期間を限定して第三者へ賃貸することは可能でしょうか。必要な届出や条件変更、提出書類等があれば教えてください。」
⚠️ 注意
金融機関への相談は、問い合わせをしただけで手続きが完了するとは限りません。
金融機関によっては、書面による承諾や届出、契約条件の変更、ローンの切り替えなどが必要になる場合があります。賃貸募集を始める前に、必要な手続きがすべて完了しているかまで確認しておきましょう。
まず金融機関の回答を確認してから、賃貸方法を具体的に検討する。
この順番を守ることが、住宅ローン返済中の自宅を貸すうえで最も大切です。
住宅ローン返済中に賃貸に出すための正しい手順
住宅ローン返済中の自宅を賃貸に出したい場合は、まず金融機関へ相談し、その回答や条件を確認してから賃貸手続きを進めることが大切です。
転勤や介護、療養などで一時的に自宅を空ける場合でも、先に入居者を募集してしまうのではなく、金融機関への確認を最初に行いましょう。
住宅ローン返済中に賃貸へ出す場合は、次の順番で進めます。
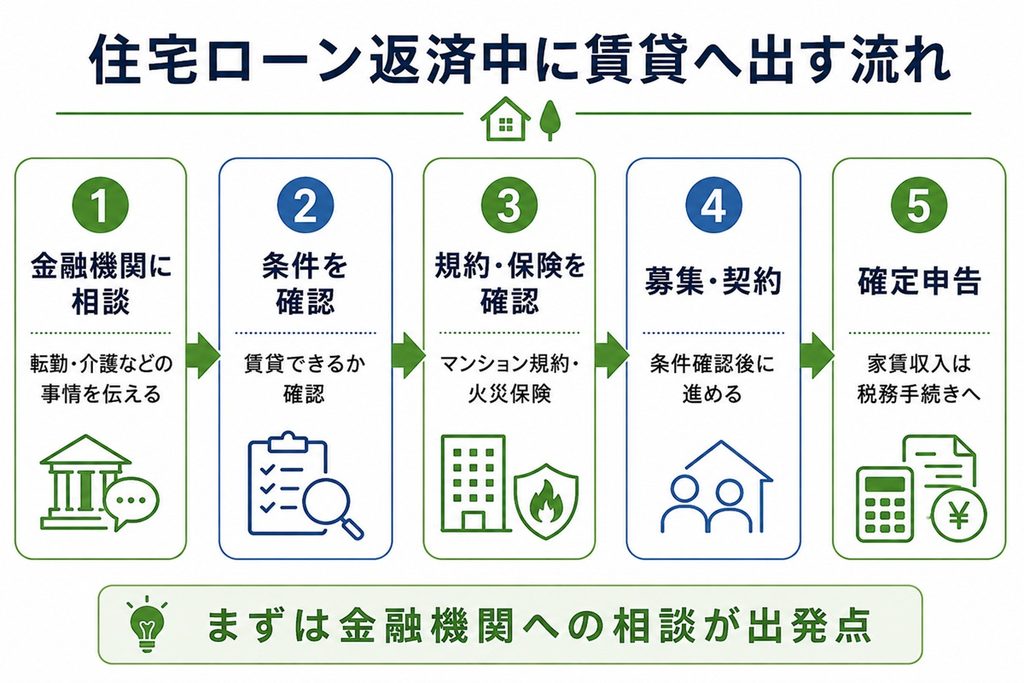
この中でも、特に重要なのが「金融機関への確認を最初に行う」ことです。
「賃貸できると思って入居者まで決めたのに、金融機関から認められなかった」ということになれば、貸主だけでなく入居予定者にも影響が出てしまいます。
賃貸に出すかどうかを決める際は、ローン契約だけでなく、税金への影響も確認しておく必要があります。
住宅ローン控除にも注意
住宅ローン控除(住宅借入金等特別控除)は、自己居住などの要件を満たすことが前提となっています。
そのため、自宅を第三者へ賃貸し、本人が居住していない期間は、原則として住宅ローン控除の適用を受けることはできません。
一方、転勤などの事情で一時的に自宅を離れ、その後再び居住した場合には、一定の要件を満たすことで住宅ローン控除の再適用を受けられる場合があります。
⚠️ 注意
住宅ローン控除の取扱いは、転居した時期や賃貸期間、再び居住した時期などによって異なります。
「転勤だからそのまま控除を受けられる」と自己判断せず、国税庁の案内を確認するか、税務署・税理士へ相談しましょう。
一時的に貸すなら「定期借家」も選択肢
転勤などで数年後に自宅へ戻る予定がある場合は、定期建物賃貸借契約(定期借家)を検討する方法があります。
普通借家契約では、契約期間が満了しても当然に契約が終了するわけではなく、貸主から更新を拒絶したり解約を申し入れたりする場合には、正当事由が必要になります。
一方、定期借家契約は、法律上の要件を満たして契約すれば、原則として契約期間の満了によって更新なく終了します。
| 契約の種類 | 主な特徴 | 向いているケース |
| 普通借家契約 | 契約更新が前提になりやすく、貸主からの終了には制約がある | 長期間貸す予定の場合 |
| 定期借家契約 | 契約期間をあらかじめ定め、原則として期間満了で終了 | 転勤などで一時的に貸したい場合 |
ただし、「定期借家なら必ず予定日に退去してもらえる」という意味ではありません。
定期借家契約には、契約前の説明や書面による契約などの要件があります。
契約期間が1年以上の場合は、原則として期間満了の1年前から6か月前までの間に、貸主から借主へ契約終了の通知を行う必要があります。
定期借家は自動的に更新される契約ではありません。
期間満了後も引き続き貸す場合は、貸主と借主の合意のもとで再契約を行うことになります。
契約内容によっては、借主から中途解約できる場合もあります。
⚠️ 注意
定期借家は、転勤など一時的な賃貸に向いている制度ですが、契約方法や終了通知などにルールがあります。
「数年後に自宅へ戻るから定期借家にしておけば大丈夫」と自己判断せず、賃貸管理会社や不動産会社と期間設定・契約方法を相談しておきましょう。
転勤期間がはっきりしない場合には、何年間の契約にするか、期間満了後に再契約をするかなども含めて検討する必要があります。
金融機関の確認と賃貸借契約は別々の問題です。
金融機関から賃貸について了承を得られたとしても、それだけで賃貸借契約上の問題がすべて解決するわけではありません。
ローン・管理規約・保険・賃貸借契約・税務をそれぞれ確認したうえで進めることが大切です。
住宅ローンが残っている状態で「貸す」だけでなく「売る」ことも検討している場合は、住宅ローン残債がある家の売却方法についても確認しておくとよいでしょう。
住宅ローン返済中でも別の賃貸住宅を借りることはできる?

住宅ローン返済中でも、別の賃貸住宅に申し込むことは可能です。
ただし、実際に入居できるかどうかは、貸主や管理会社、保証会社などによる審査で決まります。
転勤や介護、家族の事情などで、自宅の住宅ローンを返済しながら、別の地域で賃貸住宅に住むケースはあります。
ただし、賃貸住宅の入居審査では、年収や勤務先、家賃額などをもとに支払能力を確認されるため、住宅ローンの返済があることで、家計全体の負担が大きいと判断される場合があります。
知っておきたいポイント
住宅ローンが残っているという理由だけで、賃貸住宅を借りられなくなるわけではありません。
ただし、
・住宅ローンの毎月の返済額
・新たに借りる賃貸住宅の家賃
・年収や勤務状況
・その他の借入状況
などを含めて、支払能力を総合的に見られることがあります。
また、転勤による引っ越しの場合は、勤務先の社宅制度や借り上げ住宅を利用できるケースもあります。
転勤の辞令など、転居理由を説明できる資料がある場合には、申込内容を補足する資料として役立つこともあります。
ただし、賃貸住宅の審査基準は、貸主・管理会社・保証会社などによって異なります。
そのため、
「住宅ローンがあるから審査に落ちる」
「転勤なら必ず通りやすい」
といったように、一律に判断することはできません。
| 状況 | 考え方 |
| 住宅ローン返済中 | それだけで賃貸不可になるわけではない |
| ローン返済+家賃の負担が大きい | 支払能力の確認で影響する場合がある |
| 転勤による賃貸 | 事情説明の資料が役立つことがある |
| 社宅・借り上げ住宅 | 勤務先の制度を確認 |
住宅ローン返済中に別の賃貸へ住むことと、自宅を第三者へ貸すことは別の問題です。
別の賃貸住宅を借りられたからといって、住宅ローン返済中の自宅をそのまま賃貸に出してよいということにはなりません。
自宅を貸す場合は、これまで説明してきたように、借入先の金融機関への確認が必要です。
よくある質問
-
住宅ローン返済中の家を無断で賃貸に出して、金融機関に知られたらどうなりますか?
-
対応は、住宅ローンの契約内容や無断賃貸に至った事情、返済状況などによって異なります。
金融機関から事情の説明や是正を求められたり、住宅ローンの継続条件を見直されたりする場合があります。
契約内容や状況によっては、別のローンへの切り替えや、期限の利益を失って残債の一括返済を求められる可能性もあります。
ただし、金融機関に知られたからといって、すべてのケースで直ちに一括返済になるわけではありません。
すでに無断で賃貸に出している場合は、そのままにせず、早めに借入先の金融機関へ相談することが大切です。
-
住宅ローンから投資用ローンなどへ切り替えると、何が変わりますか?
-
金利や借入期間、審査条件などが変わる可能性があります。
一般に、第三者への賃貸を目的としたローンは、自己居住用の住宅ローンよりも金利や融資条件が厳しくなる傾向があります。
ただし、実際の条件は金融機関や物件、借り主の収入・資産状況などによって大きく異なります。
そのため、切り替えを求められた場合は、毎月の返済額だけでなく、家賃収入、管理費、修繕費、固定資産税なども含めて収支を確認することが重要です。
-
転勤が終わって自宅へ戻るとき、入居者に退去してもらえますか?
-
賃貸借契約の種類によって大きく異なります。
普通借家契約の場合、契約期間が満了したからといって、貸主の都合だけで当然に契約を終了できるわけではありません。
一方、定期建物賃貸借契約(定期借家)は、法律上の要件を満たしていれば、原則として契約期間の満了により更新なく終了します。
ただし、契約方法や事前説明、契約期間が1年以上の場合の終了通知など、守るべきルールがあります。
「数年後には必ず戻る予定」という場合は、入居者募集を始める前に、定期借家の期間設定や契約方法を不動産会社とよく相談しておくことをおすすめします。
-
転勤などの事情があれば、必ず賃貸を認めてもらえますか?
-
いいえ。転勤や介護などの事情があっても、必ず認められるとは限りません。
金融機関ごとに住宅ローンの商品内容や契約条件が異なるため、同じような事情でも対応が違うことがあります。
そのまま住宅ローンを継続できる場合もあれば、一定の条件が付いたり、ローンの変更を求められたりする場合もあります。
そのため、「転勤だから大丈夫」と自己判断せず、必ず借入先へ確認しましょう。
まとめ|住宅ローン返済中の賃貸は、まず金融機関へ相談を

住宅ローン返済中の自宅を賃貸に出せるかどうかは、一律には決まりません。
転勤や介護、療養などの事情があっても、住宅ローンの商品内容や契約条件、賃貸する期間、金融機関の判断によって対応は異なります。
大切なのは、「違法ではないから大丈夫」「ばれなければ問題ない」と自己判断しないことです。
この記事のまとめ
・住宅ローン返済中でも、事情によっては賃貸できる場合がある
・無断で賃貸すると、ローン契約上の問題になる可能性がある
・転勤などの事情があっても、必ず認められるとは限らない
・賃貸を始める前に、借入先の金融機関へ相談する
・金融機関の回答や条件は、できれば書面やメールで残す
・一時的に貸す場合は、定期借家も選択肢になる
・管理規約、火災保険、賃貸借契約、税務もそれぞれ確認する
住宅ローン返済中の家を「貸す」「売る」「しばらく空けておく」のどれがよいかは、家族の事情や今後の住まい方によっても変わります。
横浜で住宅ローンが残っているご自宅をどうするか迷っている方は、状況を整理したうえで、売却と賃貸の両方を比較して考えることが大切です。
弊社でも、住宅ローン返済中のご自宅について、賃貸に出す場合の注意点や売却した場合の流れなど、不動産の立場からご相談を承っています。
なお、住宅ローンの契約上の判断は借入先の金融機関、個別の税務判断は税務署または税理士へご確認いただく必要があります。
「まだ売ると決めていない」「賃貸と売却で迷っている」という段階でも構いません。
今後の住まい方も含めて、一緒に整理していきましょう。
住宅ローンが残っている状態で売却を検討する場合は、こちらの記事もご参照ください。
【横浜】住宅ローンが残っていても家は売れる?流れ・注意点・できないケースを解説
「住宅ローンが残っているけれど、今の家を売ることはできる?」「売却代金でローンを完済できない場合どうなるの?」 住み替えや生活環境の変化で家を売却しようとしたと…
 マンションPro リアルスクエア株式会社

任意売却や、売却後の税金・健康保険への影響が気になる場合は、関連記事もあわせてご覧ください。
横浜で住宅ローン返済に悩んだら|任意売却で競売を避ける方法と相談の流れ
住宅ローンの返済が苦しくなってきた。 滞納が続き、「このままでは競売になってしまうかもしれない」と不安を抱える方も、横浜では少なくありません。 「任意売却」とい…

不動産売却で健康保険料が上がる?横浜で知っておきたい「国保」と譲渡所得の関係
不動産を売却してホッとしたのも束の間、翌年に届いた国民健康保険料の通知を見て驚いた――。横浜で不動産売却のご相談を受けていると、こうした声を耳にすることがありま…

横浜で、夫婦で不動産会社を運営しています。
不動産コンサルティングマスター・
賃貸不動産経営管理士・FP1級在籍
不動産のことから資産運用のことまで
幅広くサポートしています。
「まだ何も決まっていない」
という段階でも大丈夫です。
お気軽にご相談ください


