
この記事は2026年10月時点の制度・公開情報に基づいています。金融機関の審査基準や金利、融資条件などは変更される場合があります。
また、融資の可否は物件や申込者の条件によって異なります。個別の融資条件は金融機関へ、建築・リフォームの可否は建築士や行政窓口などへご確認ください。

「再建築不可物件は住宅ローンが組めないと聞いたけれど、本当に借りられないの?」
「再建築不可でもローンが通ったという話を聞いたけれど、どこの金融機関なら相談できるの?」
再建築不可物件の購入を検討する際、このような疑問を持つ方もいらっしゃるのではないでしょうか。
結論からいうと、再建築不可物件は一般的な住宅ローンの審査が厳しくなる傾向がありますが、必ずしも融資を受けられないわけではありません。
物件の状況や申込者の返済能力、金融機関の融資条件などによっては、ローンを利用できる場合もあります。
ただし、融資が受けられたとしても、金利や借入期間によっては返済負担が大きくなる可能性があるため、慎重な資金計画が必要です。
この記事では、横浜で再建築不可物件の購入を検討している方に向けて、住宅ローンが通りにくい理由、相談できる金融機関の種類、金利や返済総額の違い、購入前に確認したい注意点を、不動産会社・ファイナンシャルプランナーの視点からわかりやすく解説します。
再建築不可物件で住宅ローンが組みにくい理由
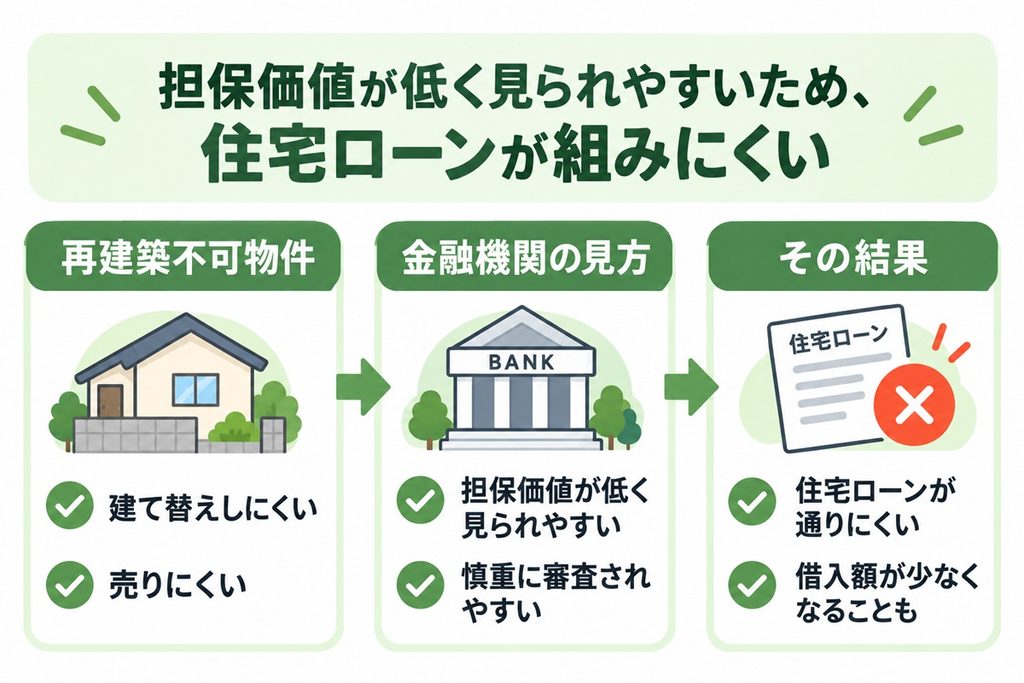
再建築不可物件で住宅ローンが組みにくい大きな理由は、金融機関から担保価値を低く評価されやすいことにあります。
住宅ローンでは、一般的に購入する不動産を担保として融資を受けます。
万が一、借主が返済できなくなった場合、金融機関は担保となっている不動産を売却するなどして、貸したお金の回収を図ります。
しかし、再建築不可物件は、現在の建物を解体すると原則として新しい建物を建てられません。
そのため、通常の再建築可能な物件と比べて買い手が限られ、売却しにくくなる傾向があります。
こうした事情から、金融機関によっては担保評価が低くなったり、住宅ローンの融資対象外と判断されたりすることがあります。
再建築不可物件が担保として評価されにくい理由
- 建て替えが難しい: 現在の建物を解体すると、原則として新築できない
- 買い手が限られる: 購入後の建て替えが難しく、購入希望者が少なくなりやすい
- 売却に時間がかかる可能性がある: 一般的な物件に比べて売却先が限られる
- 建物の老朽化によるリスク: 建物が古くなっても、自由に建て替えられない
- 担保としてのリスクが高い: 万が一売却する場合、融資残高を十分に回収できない可能性がある
住宅ローンの融資額は、物件の担保評価や購入価格、申込者の収入・返済能力などを総合的に判断して決まります。
そのため、再建築不可物件では、希望する金額を借りられなかったり、住宅ローンそのものを利用できなかったりするケースがあります。
通常の物件と再建築不可物件の違い
| 比較項目 | 通常の物件 | 再建築不可物件 |
| 担保評価 | 評価しやすい傾向 | 低く評価されやすい |
| 住宅ローン | 一般的な審査対象 | 融資対象外となる場合もある |
| 建て替え | 原則として可能 | 原則として不可 |
| 売却時の買い手 | 比較的幅広い | 限られる傾向 |
| 資金調達 | 選択肢が比較的多い | 選択肢が限られる |
※実際の担保評価や融資の可否は、物件の状況や金融機関の審査基準などによって異なります。
再建築不可物件は、周辺の物件と比べて価格が安く設定されていることもあります。
しかし、「価格が安いから購入しやすい」とは限りません。
住宅ローンが利用できなければ、自己資金を多く用意する必要があり、場合によっては購入そのものが難しくなることもあります。
購入を検討する際は、物件価格だけでなく、資金調達の見通しも早い段階で確認しておくことが大切です。
再建築不可物件を購入する際は、物件探しと同時に、住宅ローンが利用できるかを確認しておくことが大切です。
特に、ローンを利用する予定の方は、購入したい物件が見つかってから資金調達に困らないよう、早めに不動産会社や金融機関へ相談しておくことをおすすめします。
再建築不可物件は、住宅ローンだけでなく、購入後のリフォームにも注意が必要です。
リフォームできる範囲や購入前に確認しておきたいポイントについては、こちらの記事で詳しく解説しています。
横浜の再建築不可物件はリフォームできる?購入・相続前に知っておきたい注意点 | マンションPro リアルスクエア株式会社
📢 この記事についてこの記事の情報は2026年9月時点のものです。法律・補助金制度などは変更される場合があります。また、再建築やリフォームの可否は物件ごとに異…
 マンションPro リアルスクエア株式会社

フラット35は再建築不可物件に使える?

結論からいうと、再建築不可物件でフラット35を利用することは、一般的に難しいと考えられます。
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利型の住宅ローンです。
借入時に返済終了までの金利が確定するため、将来の返済計画を立てやすいという特徴があります。
ただし、フラット35を利用するには、購入する住宅が住宅金融支援機構の定める技術基準を満たしている必要があります。
再建築不可物件でフラット35が利用しにくい理由
フラット35では、中古住宅についても次のような基準が設けられています。
- 接道条件: 敷地が原則として一般の交通の用に供する道に2m以上接していること
- 耐震性: 所定の耐震基準を満たしていること
- 建物の状態: 著しい劣化などがなく、所定の基準を満たしていること
- 適合証明: 原則として物件検査を受け、技術基準への適合を証明すること
再建築不可物件は、道路への接し方などに問題があることが多く、こうした基準を満たせない場合があります。
そのため、建物が現在使用できる状態であっても、フラット35の融資対象にならないことがあります。
なお、再建築不可物件だからといって、現在の建物が建築確認を受けずに建てられたとは限りません。
建築当時は適法に建てられた住宅でも、その後の法令や敷地条件などによって、現在は建て替えができないケースがあります。
また、再建築不可となる理由は物件ごとに異なるため、フラット35の利用可否についても個別の確認が必要です。
なお、適合証明書を取得できても、それだけで融資が確約されるわけではありません。
また、適合証明書は建築基準法への適合を証明するものではなく、建築基準法に適合していない場合などは、融資の対象とならないことがあります。
再建築不可物件で検討できるローンは?
フラット35の利用が難しい場合でも、ほかの資金調達方法を検討できることがあります。
| ローンの種類 | 再建築不可物件への対応 |
| フラット35 | 技術基準を満たせず、利用が難しい場合が多い |
| 一般的な銀行の住宅ローン | 担保評価などにより融資対象外となる場合がある |
| 地方銀行・信用金庫の住宅ローン | 金融機関や物件の条件によっては相談可能 |
| ノンバンクのローン | 再建築不可物件に対応する商品がある場合も |
| 不動産担保ローン | 担保条件や資金使途などによって検討可能 |
※融資の可否や条件は金融機関・商品ごとに異なります。不動産担保ローンは金融機関の種類ではなく、ローン商品の一種です。
大切なのは、フラット35が利用できないからといって、すぐに購入をあきらめる必要はないということです。
ただし、ほかのローンを利用できたとしても、金利や借入期間などが一般的な住宅ローンとは異なる場合があります。
購入前に複数の選択肢を確認し、無理のない返済計画を立てることが大切です。
参考資料:住宅金融支援機構(フラット35公式サイト)
※フラット35の利用条件や技術基準は変更される場合があります。最新情報は公式サイトでご確認ください。
再建築不可物件でも住宅ローンは通る?相談できる金融機関と条件

再建築不可物件は一般的な住宅ローンの審査が厳しくなりますが、金融機関や物件の条件によっては、融資を受けられる可能性があります。
ただし、「再建築不可でもローンが通った」という事例があっても、同じ金融機関で誰もが借りられるわけではありません。
審査では、購入する物件の担保評価だけでなく、申込者の収入や返済能力、自己資金の割合なども考慮されます。
再建築不可物件で相談できる金融機関・検討できるローン商品
① 都市銀行・地方銀行
一般的な銀行の住宅ローンでは、再建築不可物件が融資対象外となる場合があります。
ただし、金融機関によって審査基準は異なるため、地方銀行などで個別に相談できるケースもあります。
② 信用金庫
信用金庫は地域に根ざした金融機関であり、申込者の取引状況や物件の条件などを踏まえて、個別に融資を検討する場合があります。
ただし、地域密着型だからといって、必ずしも再建築不可物件に対応しているわけではありません。
③ ノンバンク
ノンバンクとは、銀行以外で融資を行う金融会社のことです。
一般的な銀行の住宅ローンとは異なる審査基準の商品もあり、再建築不可物件を対象としている場合があります。
ただし、金利が高めに設定されたり、返済期間が短くなったりすることがあるため、融資条件を十分に確認する必要があります。
④ 不動産担保ローンという選択肢
不動産担保ローンは、不動産を担保として資金を借り入れるローンです。
再建築不可物件に対応する商品もありますが、すべての金融機関が取り扱っているわけではありません。
また、住宅購入資金として利用できるかどうかは商品によって異なります。
再建築不可物件でローンが通る可能性がある条件
次のような条件は、融資審査を検討するうえで重要なポイントになります。
ポイント
- 自己資金を多く用意できる: 借入希望額を抑えることで、担保評価とのバランスが取りやすくなる
- 安定した収入がある: 無理なく返済を続けられるか判断する材料になる
- ほかに担保となる不動産がある: 商品によっては追加担保を検討できる場合がある
- 物件の立地や状態が良い: 将来の売却可能性などが担保評価に影響することがある
- 金融機関との取引実績がある: 取引状況が個別審査の参考になる場合がある
ただし、これらの条件を満たしていても、必ず融資が承認されるわけではありません。
特に注意したいのは、「ローンが通った」という結果だけで判断しないことです。
融資が受けられた背景には、自己資金を多く用意していたり、別の不動産を追加担保にしていたり、借入期間が短く設定されていたりするケースも考えられます。
そのため、購入を検討する際は、融資の可否だけでなく、借入額・金利・返済期間などの条件を確認することが大切です。
ローンを申し込む前に確認しておきたいこと
再建築不可物件では、金融機関によって融資対象となる物件の条件が異なります。
事前審査を申し込む前に、まずは各金融機関へ、再建築不可物件が融資対象となるかを確認しましょう。
そのうえで、対応可能な金融機関の借入額・金利・返済期間などを比較するとよいでしょう。
住宅ローンの事前審査を受けるタイミングや、審査を進める際のポイントについては、こちらの記事でも詳しく解説しています。
住宅ローンの事前審査を行うタイミングはいつ?
不動産会社にマイホーム購入の相談に訪れると、アンケート用紙などに記入するよう求められます。 そして、物件内覧前に住宅ローン事前審査(仮審査)の申込をするように言…
再建築不可物件の購入資金計画|金利と総返済額を比較
再建築不可物件は、一般的な住宅よりも価格が安く設定されていることがあります。
しかし、物件価格が安くても、借入金利や返済期間によっては、総返済額が大きくなる可能性があります。
特に、銀行の住宅ローンが利用できず、ノンバンクなどのローンを検討する場合は、金利や融資条件を十分に確認することが大切です。
金利が違うと返済額はどれくらい変わる?

例えば、2,000万円を30年間借り入れた場合、金利の違いによって毎月の返済額や利息総額がどれくらい変わるのでしょうか。
金利別・返済シミュレーション(借入2,000万円・30年間)
| 金利 | 毎月の返済額 | 総返済額 | 利息総額 |
| 年1.5% | 約69,000円 | 約2,485万円 | 約485万円 |
| 年3.0% | 約84,000円 | 約3,036万円 | 約1,036万円 |
| 年5.0% | 約107,000円 | 約3,865万円 | 約1,865万円 |
| 年8.0% | 約147,000円 | 約5,283万円 | 約3,283万円 |
※借入額2,000万円、返済期間30年、全期間固定金利、元利均等返済、ボーナス返済なしで計算した概算です。諸費用・融資手数料などは含みません。
※上記の金利は比較用の仮定であり、再建築不可物件に適用される実際の金利や融資条件を示すものではありません。また、金融機関や商品によっては30年間の借入れができない場合があります。
例えば、同じ2,000万円の借入れでも、金利が年1.5%と年5.0%では、毎月の返済額に約3万8,000円、30年間の利息総額には約1,380万円もの差が生じます。
物件を安く購入できたとしても、金利が高ければ、長い目で見ると返済負担が大きくなることがわかります。
物件価格だけでなく、購入後の費用も考える
再建築不可物件を購入する際は、ローンの返済額だけでなく、購入後にかかる費用にも注意が必要です。
特に築年数が古い物件では、購入後に修繕が必要になる場合もあります。
ポイント
- 購入時の諸費用: 仲介手数料、登記費用、税金、融資手数料など
- リフォーム・修繕費用: 屋根や外壁、給排水設備などの修繕
- 維持管理費: 固定資産税、火災保険料など
- 将来の売却リスク: 買い手が限られ、希望する価格で売却できない可能性
また、再建築不可物件は建て替えや大規模なリフォームに制限が生じる場合があるため、購入前に建物の状態を確認しておくことも重要です。
無理のない資金計画を立てることが大切
住宅ローンを検討する際は、「いくら借りられるか」だけでなく、「毎月いくらなら無理なく返済できるか」という視点も欠かせません。
特に、一般的な住宅ローンより金利が高い商品を利用する場合は、月々の返済額だけでなく、総返済額や借入期間にも目を向ける必要があります。
再建築不可物件の購入では、物件価格の安さだけで判断せず、購入後の修繕費や将来の売却も含めて、長期的な資金計画を立てることが大切です。
住宅購入時には、物件価格のほかにもさまざまな諸費用がかかります。
購入前に知っておきたい諸費用の種類や目安については、こちらの記事もご参照ください。
関連記事:住宅購入にかかる諸費用について
住宅購入にかかる諸費用とは?内訳と金額の目安をわかりやすく解説
住宅を購入するとき、「物件価格+頭金」でなんとなく予算を組んでいませんか?実はそれだけでは足りません。家を買うには、それ以外にもさまざまなお金がかかります。 そ…

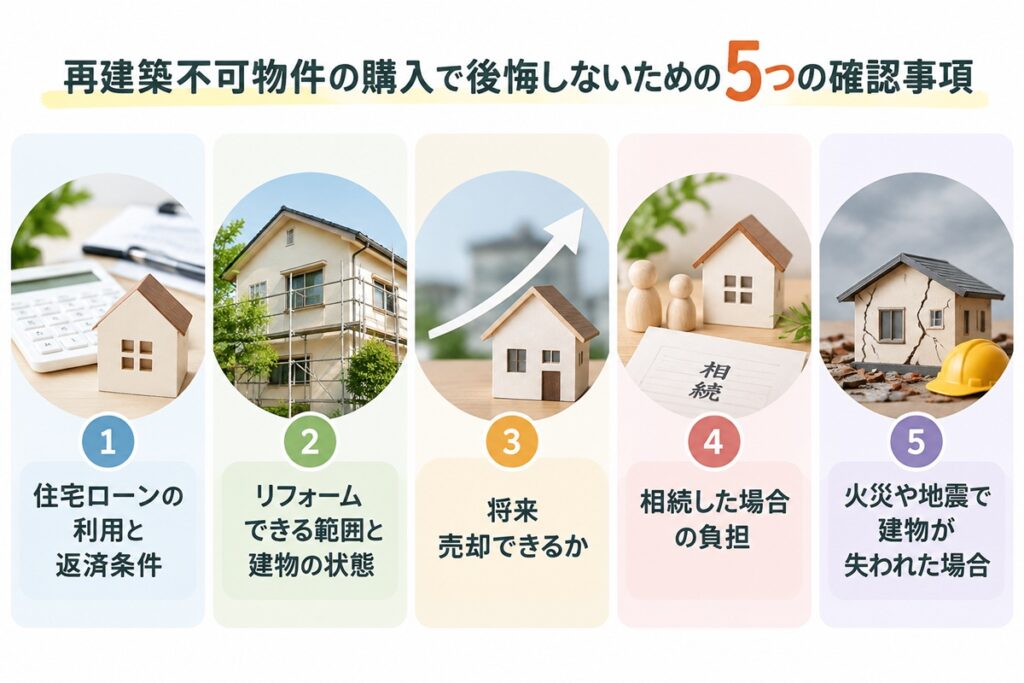
再建築不可物件の購入で後悔しないための5つの確認事項
再建築不可物件は、一般的な住宅に比べて価格が安いこともありますが、購入後に思わぬ問題が生じる可能性があります。
特に、住宅ローンの利用やリフォームの制限、将来の売却などについては、購入前に十分確認しておくことが大切です。
ここでは、再建築不可物件を購入する前に確認しておきたい5つのポイントを紹介します。
① 住宅ローンの利用と返済条件
再建築不可物件は、金融機関によって融資対象外となる場合があります。
購入を検討する際は、住宅ローンが利用できるかを早めに確認し、借入可能額や金利、返済期間などの条件も比較しましょう。
ローンが通るかどうかだけでなく、無理なく返済を続けられるかが重要です。
② リフォームできる範囲と建物の状態
再建築不可物件でも、内装や設備の交換など、一定のリフォームは可能です。
ただし、建物の構造や工事の規模によっては、建築確認が必要になったり、希望する工事ができなかったりする場合があります。
また、築年数が古い建物では、雨漏りやシロアリ被害、耐震性なども確認しておきたいポイントです。
購入前に建築士や施工会社などへ相談し、必要な工事と費用の見通しを立てておきましょう。
③ 将来売却できるか
再建築不可物件は、建て替えが難しく、購入希望者が限られる傾向があります。
そのため、将来売却しようとしても、希望する価格で売れなかったり、売却までに時間がかかったりする可能性があります。
購入前に周辺の取引状況や物件の評価を不動産会社に確認し、将来売却する場合の選択肢も考えておくことが大切です。
④ 相続した場合の負担
購入した住宅を将来家族に引き継ぐ可能性がある場合は、相続時のことも考えておきましょう。
再建築不可物件は、相続した家族が住まない場合、売却や活用が難しくなることがあります。
また、利用していない建物でも、固定資産税や維持管理費などの負担が生じます。
将来の相続も見据えて、物件をどのように活用・処分できるか確認しておくと安心です。
⑤ 火災や地震で建物が失われた場合
再建築不可物件で特に注意したいのが、火災や地震などで建物が大きな被害を受けた場合です。
建物が失われると、原則として同じ敷地に新しい住宅を建てることができません。
敷地の条件や法令上の許可・認定などによって例外的に建て替えが認められる場合もありますが、必ず認められるものではありません。
そのため、購入前には災害によるリスクや保険の内容についても確認しておくことが重要です。
購入前の確認が大切
再建築不可物件は、価格の安さだけでなく、購入後の維持管理や将来の売却まで見据えて検討することが大切です。
契約前に不明な点を確認し、納得したうえで購入を判断しましょう。
よくある質問
-
横浜で再建築不可物件の住宅ローンが通る銀行はありますか?
-
再建築不可物件でも、金融機関や物件の条件によっては融資を受けられる可能性があります。
ただし、特定の銀行で必ず住宅ローンが通るというわけではありません。
審査結果は、物件の担保評価や申込者の収入、自己資金などによって異なります。
まずは不動産会社に相談し、再建築不可物件を取り扱っている金融機関を確認することをおすすめします。
-
頭金を多く用意すれば、住宅ローンは通りやすくなりますか?
-
頭金を多く用意することで借入希望額を抑えられるため、融資審査で有利に働く可能性があります。
ただし、金融機関によっては再建築不可物件そのものを融資対象外としている場合もあります。
頭金が多ければ必ずローンが通るというわけではないため、事前の確認が必要です。
-
再建築不可物件を現金で購入した場合、リフォームローンは使えますか?
-
リフォームローンには、不動産を担保に入れずに利用できる「無担保型」の商品もあります。
そのため、再建築不可物件でも、金融機関や工事内容によっては利用できる可能性があります。
ただし、借入可能額や返済期間には制限がある場合があり、希望する工事費用をすべて借りられるとは限りません。
また、ローンが利用できても、建築基準法などによって希望するリフォームができない場合があるため、工事の可否も事前に確認しましょう。
-
再建築不可物件を購入後、売却することはできますか?
-
再建築不可物件でも売却は可能です。
ただし、一般的な住宅と比べて買い手が限られ、売却に時間がかかったり、希望する価格で売れなかったりする場合があります。
売却方法としては、一般の購入希望者への仲介による売却のほか、不動産買取業者への売却や隣地所有者への売却なども考えられます。
物件の立地や建物の状態によって売却方法は異なるため、まずは不動産会社に相談し、査定を受けることをおすすめします。
まとめ|再建築不可物件は住宅ローンの条件と将来のリスクを確認しよう

再建築不可物件は、担保評価などの理由から一般的な住宅ローンの審査が厳しくなる傾向がありますが、必ずしも融資を受けられないわけではありません。
金融機関や物件の条件によっては、ローンを利用できる可能性もあります。
ただし、金利や返済期間によっては、物件を安く購入できても返済負担が大きくなる場合があります。
この記事のまとめ
- 住宅ローンの審査: 再建築不可物件は担保評価が低くなりやすく、融資対象外となる場合もある
- フラット35: 接道条件などの技術基準を満たせず、利用が難しいケースが多い
- 金融機関の選択肢: 地方銀行・信用金庫・ノンバンクなどで個別に相談できる場合がある
- 金利と返済総額: 金利や借入期間によって返済負担が大きく変わる
- 購入前の確認: ローンだけでなく、リフォーム・売却・相続・災害時のリスクも考えておく
大切なのは、「住宅ローンが通るかどうか」だけでなく、「購入後も無理なく所有し続けられるか」という視点で判断することです。
再建築不可物件は、一般的な住宅とは異なる注意点があるため、購入前に物件の状況と資金計画を十分に確認しておきましょう。
横浜で再建築不可物件の購入・売却をご検討中の方は、リアルスクエアまでお気軽にご相談ください。
物件の状況や資金計画、将来の売却なども含めて、ご相談内容に応じた選択肢を一緒に整理いたします。
あわせて読みたい関連記事
住宅ローンが残っている不動産の売却については、こちらの記事をご参照ください。
【横浜】住宅ローンが残っていても家は売れる?流れ・注意点・できないケースを解説
「住宅ローンが残っているけれど、今の家を売ることはできる?」「売却代金でローンを完済できない場合どうなるの?」 住み替えや生活環境の変化で家を売却しようとしたと…

住宅ローンの返済が難しくなった場合の売却方法については、こちらの記事で解説しています。
横浜で住宅ローン返済に悩んだら|任意売却で競売を避ける方法と相談の流れ
住宅ローンの返済が苦しくなってきた。 滞納が続き、「このままでは競売になってしまうかもしれない」と不安を抱える方も、横浜では少なくありません。 「任意売却」とい…

横浜で、夫婦で不動産会社を運営しています。
不動産コンサルティングマスター・
賃貸不動産経営管理士・FP1級在籍
不動産のことから資産運用のことまで
幅広くサポートしています。
「まだ何も決まっていない」
という段階でも大丈夫です。
お気軽にご相談ください